BCE sube los tipos de interés en 2026
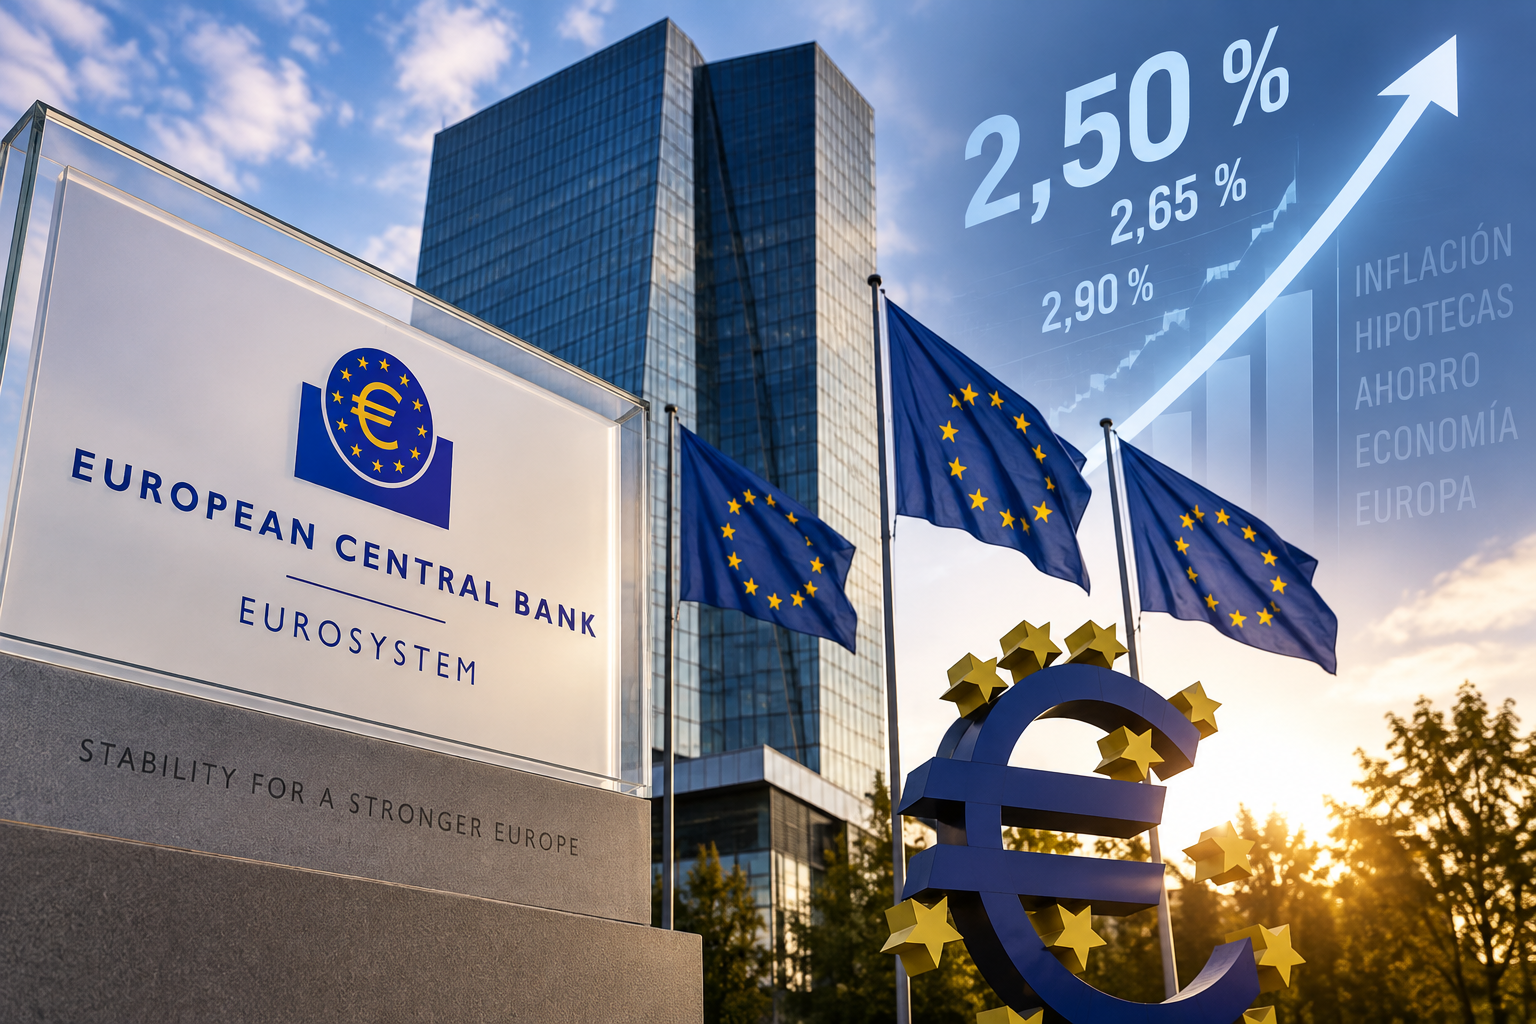
BCE sube los tipos de interés en 2026: El Banco Central Europeo (BCE) ha dado un nuevo giro a su política monetaria. El 10 de septiembre de 2026, su Consejo de Gobierno decidió subir los tres tipos de interés oficiales en 0,25 puntos porcentuales, una medida destinada a contener unas presiones inflacionistas que vuelven a preocupar a la eurozona.
La decisión llega en un contexto económico especialmente complejo. La inflación anual de la zona euro se situó provisionalmente en el 3,3 % en agosto, frente al 2,9 % registrado en julio. La energía fue el componente que más aumentó, con una tasa interanual estimada del 14,3 %.
Para hogares, empresas e inversores, la pregunta es inmediata: ¿cómo afectará esta subida a las hipotecas, préstamos, depósitos, inversiones y a la economía europea?
¿A cuánto están los tipos de interés del BCE?
La subida de septiembre es de 25 puntos básicos.
A partir del 16 de septiembre de 2026, los tres tipos oficiales quedan establecidos de la siguiente manera:
| Tipo oficial | Nuevo nivel |
|---|---|
| Facilidad de depósito | 2,50 % |
| Operaciones principales de financiación | 2,65 % |
| Facilidad marginal de crédito | 2,90 % |
En julio, estos tipos se encontraban respectivamente en 2,25 %, 2,40 % y 2,65 %, por lo que la decisión representa un endurecimiento de las condiciones monetarias.
¿Por qué ha subido los tipos el BCE?
La razón principal vuelve a ser la inflación.
El BCE tiene como objetivo mantener la inflación de la eurozona alrededor del 2 % a medio plazo. Sin embargo, las nuevas presiones sobre los precios, especialmente relacionadas con la energía y el conflicto en Oriente Próximo, han complicado ese objetivo.
Eurostat estima que la inflación de la eurozona pasó del 2,9 % en julio al 3,3 % en agosto de 2026. La energía registró un incremento interanual estimado del 14,3 %, mientras que los servicios aumentaron un 3,0 %.
El propio BCE considera que la inflación permanecerá por encima de su objetivo durante un período prolongado y señala las presiones procedentes del conflicto en Oriente Próximo como uno de los factores que explican la decisión.
¿Cómo afecta la subida del BCE a las hipotecas?
Este es uno de los puntos que más interesa a las familias.
Una subida de los tipos del BCE no significa automáticamente que todas las hipotecas aumenten inmediatamente. El impacto depende principalmente del tipo de préstamo.
Hipotecas variables
Las hipotecas variables suelen estar vinculadas a un índice de referencia, frecuentemente el Euríbor en España.
Los movimientos de los tipos oficiales del BCE influyen en las expectativas del mercado monetario y, por tanto, pueden terminar afectando al Euríbor.
Si las expectativas de tipos permanecen elevadas, las familias con hipotecas variables podrían encontrarse con condiciones menos favorables en futuras revisiones.
Sin embargo, no debe interpretarse la subida de 25 puntos básicos como una subida idéntica y automática del Euríbor. El índice también incorpora las expectativas del mercado sobre lo que hará el BCE en los próximos meses.
Hipotecas fijas
Quienes ya tengan contratada una hipoteca a tipo fijo no deberían ver modificada su cuota por esta decisión, siempre que las condiciones de su contrato permanezcan iguales.
La situación es diferente para quienes estén buscando una nueva hipoteca.
Los bancos pueden ajustar sus ofertas según la evolución de los tipos de mercado, sus costes de financiación, la competencia y el riesgo de cada cliente.
¿Qué ocurre con los préstamos?
Cuando el dinero se encarece en el sistema financiero, los nuevos préstamos pueden terminar siendo más costosos.
Esto puede afectar a productos como:
- préstamos personales;
- financiación de automóviles;
- crédito empresarial;
- nuevas hipotecas;
- determinadas líneas de crédito.
No todos los bancos trasladan los movimientos del BCE de la misma forma ni al mismo tiempo.
Por eso es especialmente importante comparar el TAE, y no únicamente el tipo de interés nominal, antes de contratar financiación.
¿Puede beneficiar a los ahorradores?
La otra cara de unos tipos más elevados es que pueden mejorar las condiciones para determinados productos de ahorro.
Los bancos tienen más margen para ofrecer rentabilidad mediante:
cuentas remuneradas, depósitos a plazo y otros productos conservadores.
Pero tampoco existe una relación automática.
Que el BCE pague un determinado tipo por su facilidad de depósito no significa que un banco vaya a ofrecer exactamente esa rentabilidad a sus clientes.
La competencia entre entidades será determinante.
Para un ahorrador, por tanto, puede tener sentido comparar periódicamente las ofertas disponibles y tener en cuenta tanto la rentabilidad como las condiciones, comisiones, plazo y garantías aplicables.
¿Qué significa para las empresas?
Un entorno de tipos más altos también tiene consecuencias empresariales.
Las compañías que necesitan financiación pueden enfrentarse a costes mayores para desarrollar nuevos proyectos, adquirir maquinaria, financiar inventarios o realizar inversiones.
Las empresas altamente endeudadas pueden ser más sensibles a este escenario.
Por el contrario, compañías con balances sólidos, buena generación de caja y menor dependencia de financiación externa pueden encontrarse en una posición relativamente más favorable.
El efecto no será igual en todos los sectores.
¿Y para los mercados financieros?
Una subida de tipos puede provocar ajustes en diferentes activos financieros.
En la renta variable, unos tipos más elevados pueden reducir el atractivo relativo de determinadas acciones y elevar la tasa utilizada por los inversores para valorar beneficios futuros.
Los sectores más endeudados o las empresas cuyo valor depende especialmente de beneficios futuros pueden ser más sensibles.
En la renta fija, unos tipos elevados pueden generar nuevas oportunidades de rentabilidad, aunque el comportamiento de los bonos depende también de las expectativas sobre inflación y futuras decisiones del BCE.
En el mercado de divisas, las diferencias entre la política monetaria del BCE y la de otros grandes bancos centrales también pueden influir en el euro.
¿Qué espera el BCE para 2027?
Aquí debemos distinguir claramente entre datos actuales y previsiones.
Las nuevas proyecciones de septiembre del BCE sitúan la inflación general de la eurozona en una media del:
3,0 % en 2026, 2,5 % en 2027 y 2,1 % en 2028.
Para el crecimiento económico, el escenario de referencia contempla aproximadamente:
0,9 % en 2026, 1,4 % en 2027 y 1,5 % en 2028.
El BCE considera que la inflación podría aproximarse nuevamente al objetivo hacia finales de 2027, aunque existe una incertidumbre elevada.
Tres escenarios posibles para 2027
En Nexo Económico podemos interpretar el escenario actual mediante tres posibilidades. No son predicciones garantizadas, sino escenarios que ayudan a entender los riesgos.
🟢 Escenario favorable
Las presiones energéticas disminuyen, la inflación continúa moderándose y se aproxima progresivamente al objetivo del 2 %.
En ese entorno, el BCE podría disponer de mayor margen para relajar posteriormente su política monetaria.
Esto podría favorecer gradualmente el crédito, las hipotecas y la inversión.
🟠 Escenario base
La inflación continúa por encima del objetivo durante buena parte de 2027 pero va moderándose progresivamente.
Los tipos podrían permanecer relativamente elevados durante más tiempo, con el BCE tomando decisiones reunión por reunión.
Actualmente, esta prudencia es especialmente importante porque el propio banco central ha dejado claro que no se compromete anticipadamente con una senda determinada de tipos.
🔴 Escenario de riesgo
Un nuevo aumento sostenido de los precios energéticos o mayores efectos indirectos sobre salarios y precios podrían mantener la inflación elevada durante más tiempo.
El BCE contempla precisamente escenarios alternativos relacionados con la evolución del conflicto en Oriente Próximo y los precios de la energía, sin asignarles probabilidades concretas.
En un escenario adverso, la política monetaria podría permanecer restrictiva durante más tiempo.
¿Qué debería vigilar una familia?
Más que intentar adivinar la próxima decisión del BCE, los hogares pueden vigilar cuatro indicadores:
Inflación: muestra hasta qué punto siguen aumentando los precios.
Euríbor: especialmente relevante para quienes tengan una hipoteca variable.
Tipos del BCE: determinan buena parte del entorno monetario de la eurozona.
Ofertas bancarias: depósitos, cuentas, hipotecas y préstamos pueden cambiar incluso antes de una nueva reunión del BCE.
Una familia con deuda variable también puede analizar diferentes escenarios de cuota para comprobar cómo cambiaría su presupuesto si los tipos permanecen altos.
Perspectivas de Nexo Económico
La decisión de septiembre confirma que la lucha contra la inflación continúa siendo una prioridad para el BCE.
La subida hasta el 2,50 % en la facilidad de depósito supone un endurecimiento monetario después de que los tipos se mantuvieran sin cambios en julio.
Sin embargo, el futuro no está decidido.
El BCE seguirá analizando los nuevos datos de inflación, la inflación subyacente, la transmisión de su política monetaria y las perspectivas económicas antes de cada reunión.
Para los ciudadanos, el escenario presenta dos caras: financiarse puede resultar más caro, mientras que determinados productos de ahorro pueden ofrecer mejores oportunidades.
La evolución de la energía y de la inflación será decisiva para saber si esta subida representa un ajuste temporal o el comienzo de un período más prolongado de tipos elevados.